“Uno de los periodos de mayor tranformación en las últimas décadas”
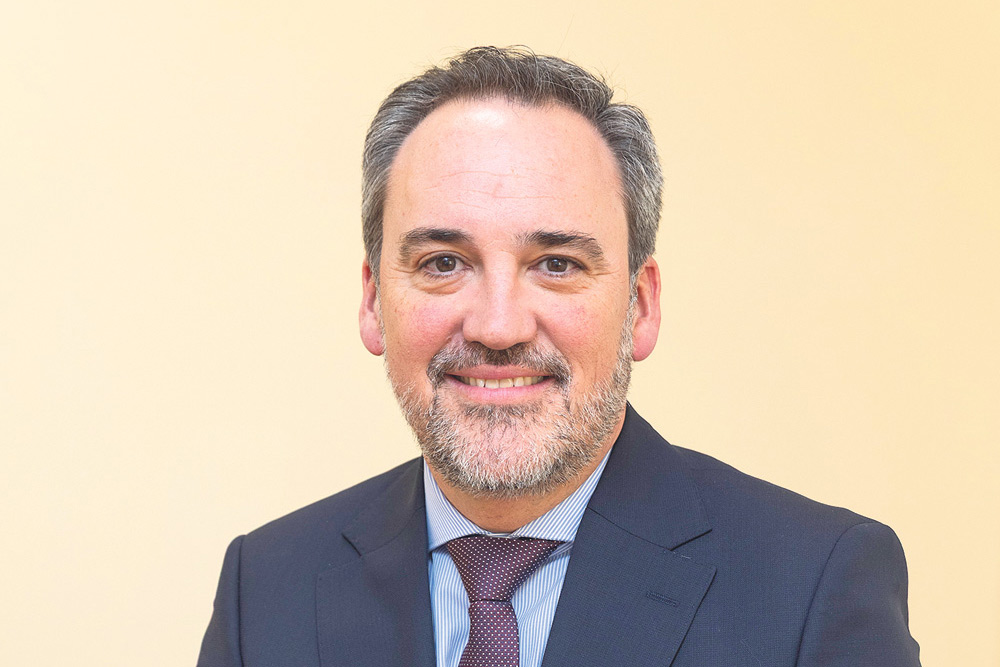
Asier San Millán, director general de Siderex
- Asier San Millán
- 19-Octubre-2026
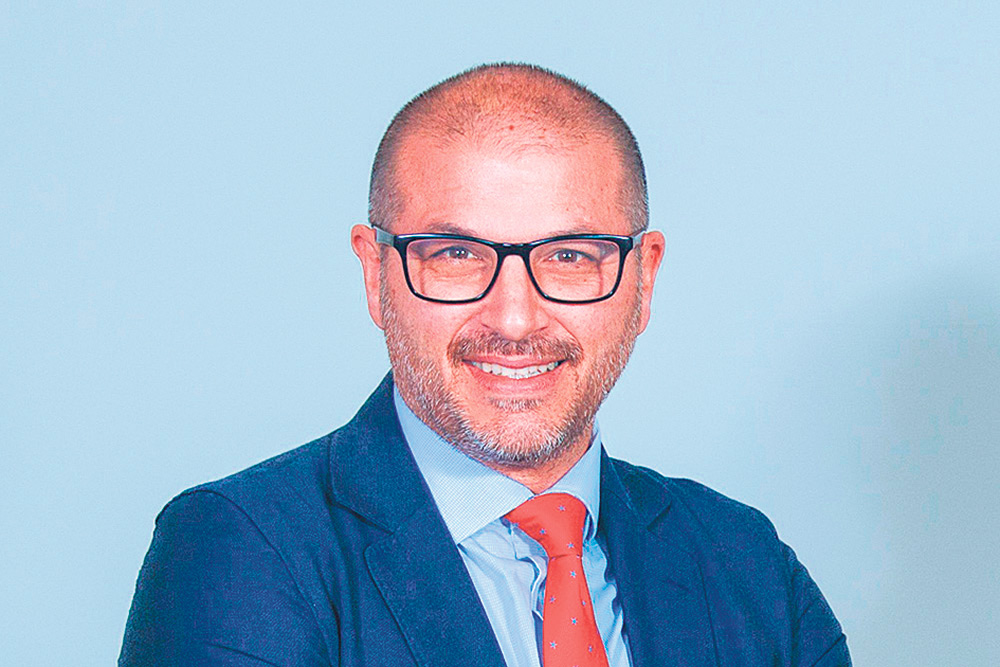
Asier San Millán, director general de Siderex
La siderurgia atraviesa uno de los periodos de mayor transformación de las últimas décadas. Y para Euskadi esta evolución tiene una importancia especial. No hablamos únicamente de un sector industrial más, sino de una actividad profundamente arraigada a nuestra historia y a buena parte de las capacidades tecnológicas y empresariales que han configurado nuestro tejido productivo.
En un mercado que produce en torno a 1.900 millones de toneladas de acero bruto al año, China concentra más de la mitad de la producción mundial, mientras India mantiene una trayectoria de fuerte crecimiento. La Unión Europea, por el contrario, se encuentra muy lejos de esas cifras. Estamos asistiendo, por tanto, a un progresivo desplazamiento del centro de gravedad de la siderurgia hacia Asia y determinadas economías emergentes, en un contexto en el que la demanda mundial apenas crece. Las previsiones para 2026 apuntan a un incremento de aproximadamente el 0,3 %.
Uno de los mayores desequilibrios se encuentra en la capacidad instalada. La OCDE estimaba para 2025 alrededor de 640 millones de toneladas de exceso de capacidad siderúrgica mundial, cifra que podría acercarse a los 745 millones en 2028. Esa sobrecapacidad termina trasladándose al comercio internacional, presionando precios, reduciendo márgenes y disminuyendo los niveles de utilización de las plantas. Y es aquí donde el debate adquiere una especial relevancia para la siderurgia vasca.
Euskadi cuenta con una completa cadena de valor: productores de acero, tubos, productos largos, planos e inoxidables, transformadores, ingenierías, fabricantes de bienes de equipo, centros tecnológicos, proveedores especializados y una extensa red de pymes industriales. Esta concentración de conocimiento constituye uno de nuestros principales activos competitivos. Pero esa fortaleza no nos hace inmunes. Nuestra industria está expuesta a las tensiones comerciales, los elevados costes energéticos, las importaciones en condiciones desiguales y las diferencias regulatorias.
Además, el modelo de comercio mundial está cambiando. Estados Unidos ha reforzado su protección comercial y Europa también está reaccionando frente a la sobrecapacidad. A ello se suma el CBAM (Mecanismo de Ajuste en Frontera por Carbono), que incorpora el coste del carbono a la ecuación comercial. El origen del acero, sus emisiones, su trazabilidad o la utilización de energía baja en carbono serán cada vez más determinantes.
Estamos pasando de un mercado relativamente abierto a otro mucho más condicionado por la política industrial, la seguridad económica, la defensa comercial y la descarbonización. Para Euskadi, este escenario representa riesgos, pero también, o eso espero, oportunidades.
Nuestra industria difícilmente podrá competir únicamente en volumen o costes frente a grandes productores internacionales. Su ventaja debe seguir apoyándose en la especialización, la calidad, la innovación, la flexibilidad, la tecnología y los productos de mayor valor añadido, avanzando además hacia una producción más eficiente y con menor huella de carbono. Porque el acero seguirá siendo imprescindible. Aproximadamente el 52% del consumo mundial se destina a construcción e infraestructuras, el 16% a maquinaria y bienes de equipo, el 12% a automoción y cerca del 10% a productos metálicos. A ello se sumarán las necesidades vinculadas a redes eléctricas, energías renovables, movilidad o nuevas infraestructuras. Muchas de estas cadenas de valor están muy presentes en Euskadi. Por ello, la cuestión no es si la siderurgia tiene futuro. Lo tiene. La verdadera pregunta es qué papel queremos que desempeñe Euskadi dentro de la siderurgia europea del futuro.
Tenemos industria, conocimiento, empresas, tecnología y tradición siderúrgica. Pero mantener estas capacidades exigirá energía competitiva, mecanismos eficaces frente a la competencia desleal, políticas que favorezcan la inversión y un marco regulatorio que permita avanzar en la descarbonización sin perder competitividad.
Defender la siderurgia vasca no significa defender únicamente un sector. Significa proteger una parte esencial del ecosistema industrial que sostiene muchas otras actividades de nuestra economía. El gran reto será conseguir que la transformación de la siderurgia mundial no reduzca el peso industrial de Euskadi, sino que refuerce una siderurgia más tecnológica, especializada, sostenible y, sobre todo, competitiva.